Przy analizie i ocenie ww. systemów i modeli konieczne jest uwzględnienie skali - Bank of America, mimo iż nie jest nawet największym bankiem w USA (jest nr 3), to i tak jest gigantem wielokrotnie większym niż największy polski bank (PKO BP), odpowiednio: aktywa 2,7 bln USD vs. 0,16 bln USD, zatrudnienie 211 tys. vs. 26 tys., liczba bankomatów 15 tys. vs. 3 tys.
Z postanowienia FinCEN wynika, że BoA wykrywał ok. 8 tysięcy podejrzanych zdarzeń lub transakcji miesięcznie (z postanowienia wynika, że "powinien" wykrywać co najmniej 16 tysięcy).
Najpierw krótkie wyliczenie głównych systemów wykorzystywanych w banku, zarówno systemu głównego (Event Processor), jaki "zasilających" system główny (feeder models). Daje to ogólny pogląd, na jakich kategoriach produktów skoncentrowana jest aktywność analityczna banku. Pojęcie "model" oznaczać może także określoną funkcjonalność większego systemu.
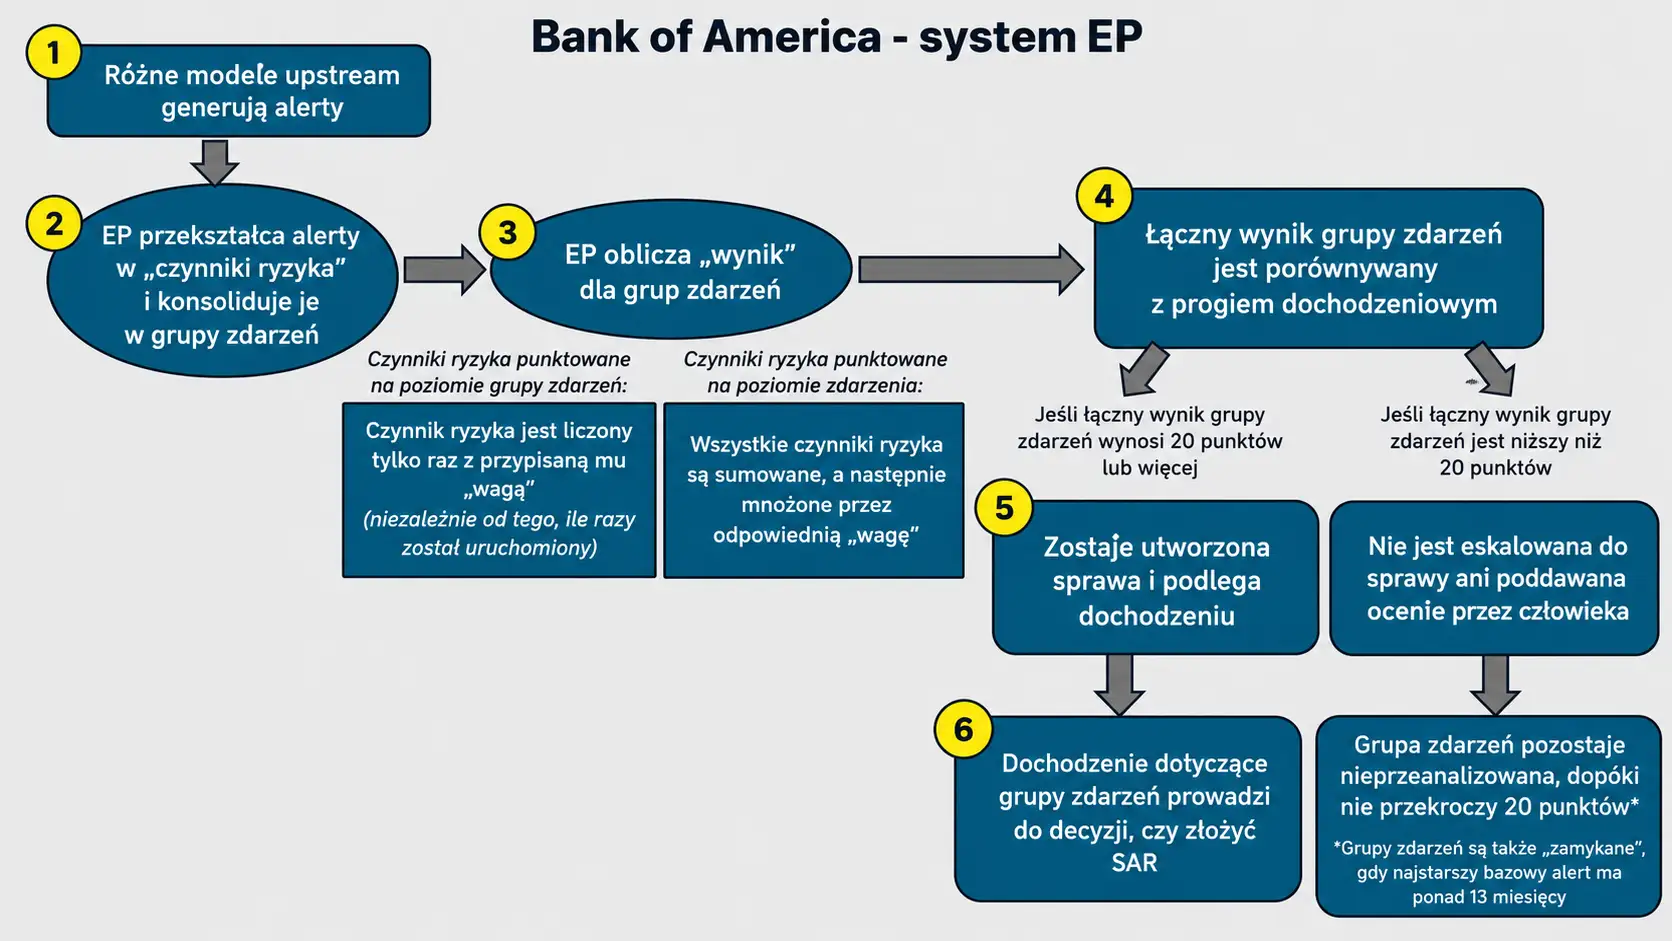
Event Processor - podstawowy (główny) autorski system banku odpowiedzialny za typowanie transakcji podejrzanych, implementowany w 2010 roku. Schemat działania systemu zwizualizowany jest w ilustracji do wpisu.
ATM Large Cash Deposit Model - system służący wykrywaniu dużych wpłat gotówkowych w bankomatach. Aby wygenerować alert, jeden z czynników wymagał jednoczesnego spełnienia pięciu warunków.
ATM Payment Activity Models - system monitorujący określone operacje związane z bankomatami, w tym pod kątem structuringu.
Cash Structuring Model - system służący wykrywaniu transakcji gotówkowych wskazujących na potencjalne dzielenie operacji w celu uniknięcia progu raportowania.
Online Transaction Monitoring (Peer-to-Peer Model) - system monitorujący transfery środków pomiędzy osobami fizycznymi, dokonywane bezpośrednio z wykorzystaniem bankowości elektronicznej lub aplikacji płatniczych, bez konieczności dokonywania tradycyjnej płatności za pośrednictwem akceptanta (np. sklepu).
Large Wires - system monitorujący duży przelewy.
Model monitorowania instrumentów pieniężnych (Negotiable Instruments) - system monitorowania transakcji typu Money order (przekaz pieniężny), Cashier's check (czek kasjerski), Certified check (czek poświadczony), Traveler's check (czek podróżny).
Modele monitorowania rachunków korespondenckich.
Dodatkowo dokument wymienia funkcję TBML Feature, opracowaną w styczniu 2024 r. Był to wskaźnik potencjalnego prania pieniędzy poprzez prowadzoną działalnością handlową, ale w analizowanym okresie wykorzystywano go tylko wobec aktywności już objętej dochodzeniem. Nie używano go do samodzielnego inicjowania alertów lub spraw. W banku stosowany był również Dynamic Risk Rating Model, czyli mechanizm oceny ryzyka klienta na potrzeby CDD. Uwzględnia takie czynniki ryzyka jak m.in. charakterystykę klienta, produkty, usługi, ekspozycję geograficzną.
System Event Processor i model walidacyjny.
W systemach informatycznych Bank of America wykorzystywano dwa zasadniczo odmienne mechanizmy matematyczne. Pierwszy decydował, które podejrzane zdarzenia trafią do analityka AML. Drugi miał oceniać, czy pierwszy podejmuje właściwe decyzje.
(Na marginesie - w sposobie skonstruowania drugiego mechanizmu (walidacyjnego) bank przyjął parametr o wartości −20, odpowiadający liczbowo arbitralnie ustalonemu wcześniej progowi 20 punktów w systemie EP. Tymczasem są to zupełnie inne matematyczne wartości, a wygląda na to, że założenie przyjęte w systemie podlegającym kontroli wpłynęło również na konstrukcję modelu służącego do jego oceny. )
Jak działał system EP?
Wyobraźmy sobie klienta, który wykonuje wiele transakcji. Niektóre transakcje powodują wygenerowanie alertów przez modele wykrywania podejrzanej aktywności. System EP nie kierował z zasady każdego takiego alertu do analityka. Zamiast tego nadawał odpowiednim czynnikom ryzyka punkty, łączył alerty w grupy (Event Groups) i sprawdzał, czy łączna punktacja uzasadnia wszczęcie analizy.
Krok pierwszy: nadanie wag
Przykładowo - poniższe wagi nie są zaczerpnięte z dokumentacji banku, bo nie zostały ujawnione, ale przyjmijmy, że nietypowy przelew zagraniczny ma wagę 4 pkt, wpłaty gotówkowe o nietypowej strukturze 6 pkt, wiele przelewów od osób trzecich - 5 pkt, nagły wzrost obrotów na rachunku - 3 pkt. Na tej podstawie system EP generuje wynik:
S=4+6+5+3=18
Ponieważ:
18<20
grupa zdarzeń nie trafia do analityka, mimo iż zawiera cztery sygnały ostrzegawcze.
Krok drugi: sumowanie
Matematycznie możemy zapisać uproszczony model działania systemu EP jako:

Gdzie:
- S — łączna punktacja grupy alertów;
- wi — waga przypisana danemu czynnikowi ryzyka;
- xi — liczba uwzględnionych wystąpień tego czynnika, zgodnie z regułami systemu EP.
Ważny szczegół: nie każdy czynnik ryzyka był liczony tyle razy, ile wystąpił. W niektórych przypadkach jego wartość doliczano tylko jeden raz dla całej grupy zdarzeń.
FinCEN podaje przykład alertu dotyczącego dużych wpływających przelewów, mającego wagę jednego punktu. Niezależnie od liczby jego wystąpień mógł on zwiększyć wynik grupy tylko o jeden punkt. W konsekwencji nawet wielokrotne występowanie określonego rodzaju podejrzanej aktywności nie musiało istotnie podwyższać wyniku.
Krok trzeci: porównanie z progiem
Funkcja decyzyjna EP wyglądała w uproszczeniu następująco: jeśli wartość punktów przekraczała 20 generowana była "sprawa" podlegająca analizie przez specjalistę. Jest to funkcja progowa, a nie funkcja prawdopodobieństwa. System wysyłał sygnał: „grupa zdarzeń uzyskała 18 punktów, więc nie osiągnęła progu kierującego ją do analizy”.
Niezależnie od powyższego istniały też mechanizmy automatycznego skierowania sprawy do analizy (tzw. auto-promotion) bez punktowania, np. po otrzymaniu informacji od organów ścigania.
Krok czwarty: ograniczenie czasowe
System EP uwzględniał w punktacji aktywne alerty w oknie 13 miesięcy. Starsze alerty co do zasady przestawały wnosić punkty do sumy, nawet jeśli pozostawały powiązane z grupą zdarzeń.
Przykładowo grupa zdarzeń mogła uzyskać 18 punktów, nie osiągnąć progu 20, a następnie stracić część punktacji wskutek upływu czasu. Oznaczało to, że np. rozciągnięcie w czasie podejrzanej aktywności mogło nigdy nie doprowadzić do utworzenia "sprawy".
Skontaktuj się z nami, aby uzyskać wsparcie
złóż zapytanie za pomocą formularza