Postanowienie FinCEN w sprawie kary dla Bank of America to studium co najmniej kilku przypadków ciekawych z perspektywy obowiązków wynikających z unijnego Rozporządzenia AML. Amerykanie już tam są od jakiegoś czasu.
Np. dzięki opisowi relacji z klientami banku określonymi jako A, B i C (s. 33-49) - dodajmy, niepotrzebnie ujawniającego szczegóły rozmów pracowników banku - można lepiej zrozumieć znaczenie przepisu art. 11 ust. 1 Rozporządzenia AML (Podmioty zobowiązane podejmują środki w celu zapewnienia [...] aby decyzje pracownika ds. zapewniania zgodności z odpowiednimi przepisami nie były podważane przez interesy handlowe podmiotu zobowiązanego ani aby interesy handlowe nie wywierały nadmiernego wpływu na te decyzje).
Liczne fragmenty postanowienia FinCEN to praktyczne wyjaśnienie kwestii podejścia opartego na ryzyku (RBA), o którym mowa m. in. w art. 10 ust. 1 Rozporządzenia AML (Podmioty zobowiązane podejmują odpowiednie środki – proporcjonalne do charakteru ich działalności, w tym jej ryzyk i złożoności, i ich wielkości – w celu identyfikacji i oceny ryzyk prania pieniędzy i finansowania terroryzmu, na które są narażone, jak również ryzyk niewykonania ukierunkowanych sankcji finansowych i uchylania się od nich).
Opis funkcjonowania systemu monitorującego i typującego transakcje banku (system EP) to z kolei cenna podpowiedź jak (nie) konstruować tego typu systemu. Może się przydać w szczególności w celu uwzględnienia oczekiwań przedstawionych m. in. w RTS on the assessment of the inherent and residual risk profile of obliged entities in the non-financial sector, z których wprost wynika, że pożądany przez AMLA model zgodności to taki, w którym firma stosuje 100% automatyzację monitorowania i stosowania sankcji (dzięki czemu wyeliminowany jest zawodny czynnik ludzki), system reaguje natychmiast, i zawsze, kiedy należy (trigger events).
W kolejnych wpisach rozwinę ww. wątki.
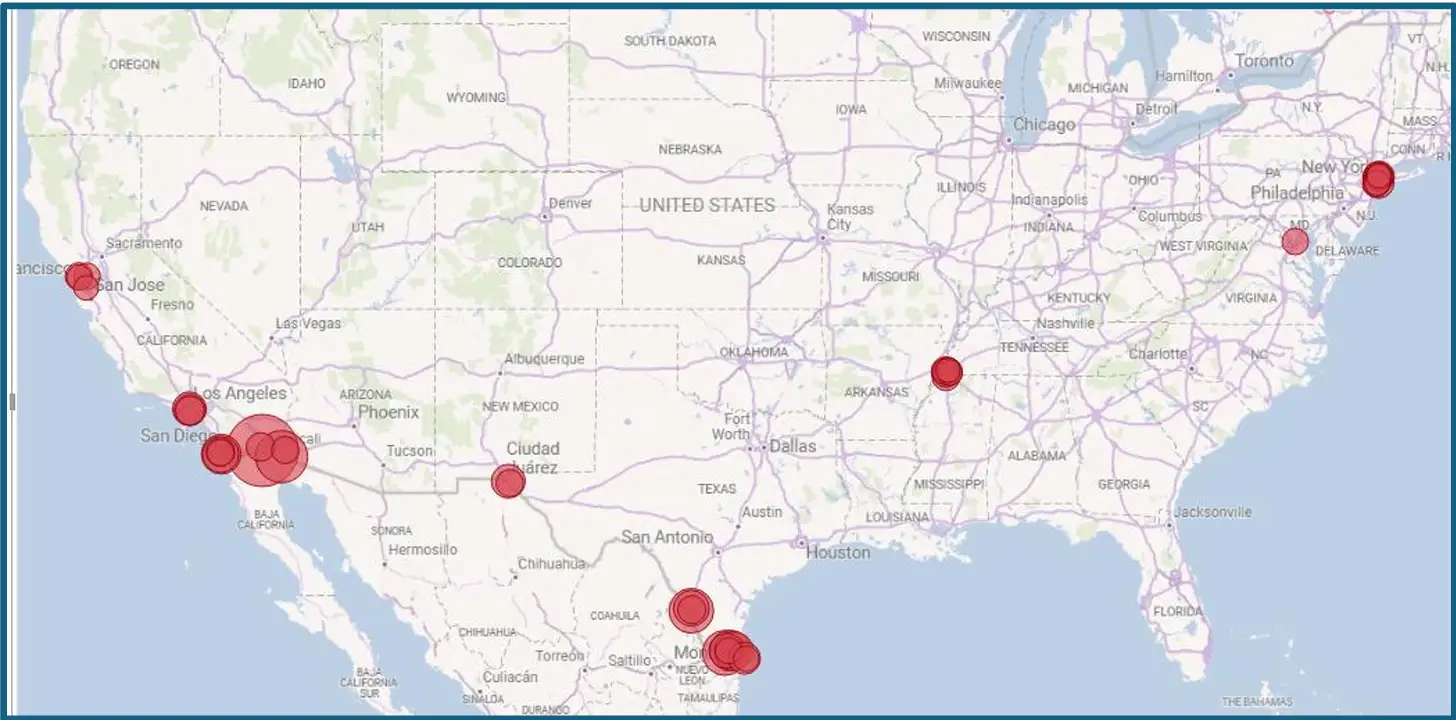
(Mapa na ilustracji to nie plan wymarzonej podróży wakacyjnej, lecz wizualizacja kontrolerów FinCEN transakcji przekazów pieniężnych wpłaconych na konta klientów A i B z uwzględnieniem miejsca zakupu, co wskazuje na schemat zgodny z praktyką „strukturyzacji” mającą na celu obejście progów sprawozdawczych przy jednoczesnym ułatwianiu przepływu potencjalnych nielegalnych dochodów, a także wskazuje na niezgodność z zasięgiem geograficznym działalności tych klientów.)
Zwiększ swoją zgodność z regulacjami
złóż zapytanie za pomocą formularza