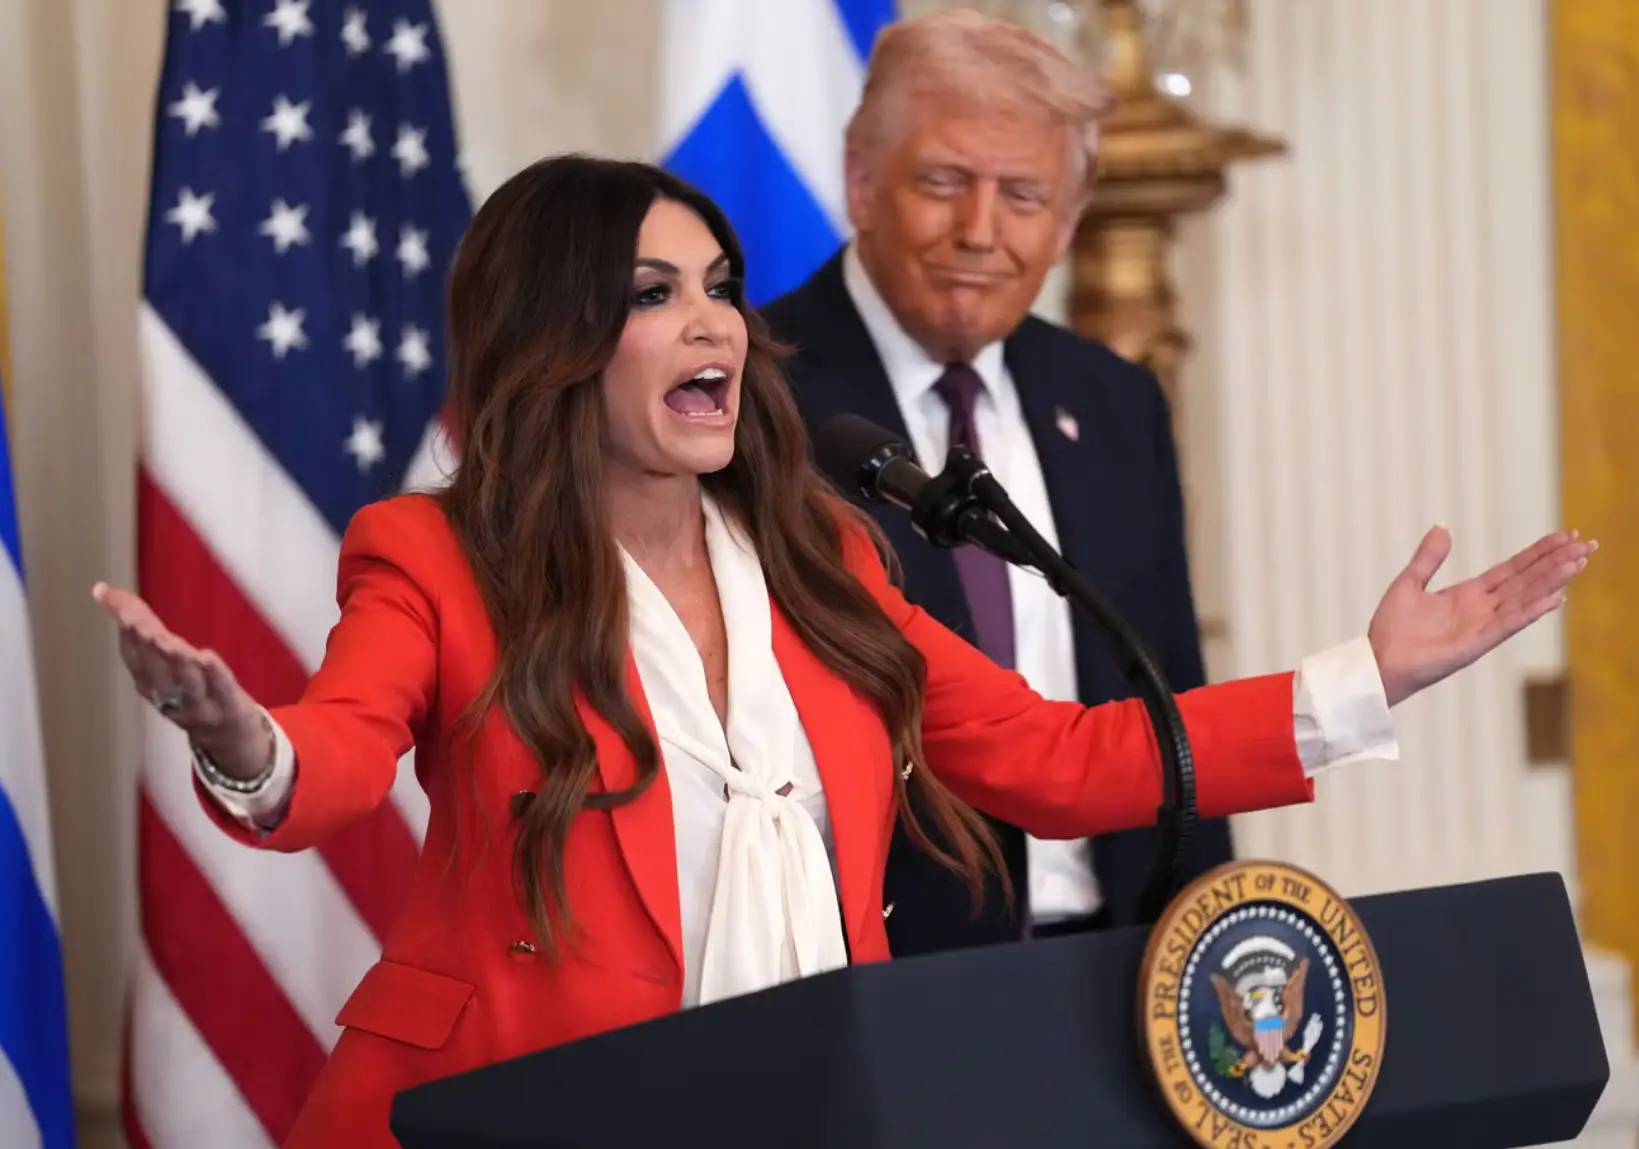
The Wall Street Journal, powołując się na wiadomości sms-owe między byłą partnerką Donalda Trumpa Jr. a Erikiem Detersem – prawnikiem z Kentucky i byłym kandydatem do Kongresu – podaje, że (tytułową) "prośbę" tę skierowała ona na kilka dni przed przesłuchaniem kwalifikacyjnym na stanowisko ambasadorki w lipcu 2025 roku. 63-letni Deters, który jest również współzałożycielem regionalnej sieci restauracji „Snappy Tomato Pizza”, zwracał się do Guilfoyle o pomoc w rozwiązaniu swoich problemów podatkowych i prawnych z urzędem skarbowym, a także w zorganizowaniu występu w podcaście Tuckera Carlsona oraz w przekazaniu piosenki, którą napisał, Kidowi Rockowi – jak podaje WSJ, który opublikował serię zdjęć przedstawiających rzekome sms-y.
Choć osobiście bardziej mnie ciekawi, czy Kid Rock przyjął piosenkę, to tu zajmę się kwestią rzekomej "spłaty zadłużenia wobec American Express" (Deters zaprzecza, by to zrobił) z perspektywy procedur AML.
Zatem hipotetycznie, gdyby jednak doszło do realizacji tej specyficznej prośby, w opisanym przypadku właściwym alertem w instytucji obowiązanej byłoby np. „Podejrzenie korupcji – spłata prywatnego zobowiązania osoby pełniącej funkcję publiczną przez niepowiązaną osobę trzecią” (Suspected Bribery/ Third-Party Debt Repayment). Jeżeli instytucja obowiązana (bank lub AE) dysponowałaby informacjami o obiecanych korzyściach politycznych, to oczywiście powinien wygenerować się najwyższy poziom priorytetu.
Jednocześnie nie byłby to zwykły alert dotyczący nietypowo dużej transakcji ani nawet klasyczny alert dotyczący PEP (osoby zajmującej eksponowane stanowisko polityczne). Istotą podejrzenia byłoby sfinansowanie osobistej korzyści majątkowej w zamian za wykorzystanie wpływów politycznych, przy użyciu rachunku karty kredytowej jako pośredniego odbiorcy pieniędzy.
Jakie alerty mogłyby zostać uruchomione?
- Nieuzasadniona okolicznościami spłata zadłużenia karty przez osobę inną niż jej posiadacz (Third-party credit card repayment) - ryzyko wysokie
- Jednorazowa spłata 100 000 USD, niezgodna z typowym zachowaniem klienta (Unusual large repayment) - ryzyko wysokie
- Sfinansowanie zobowiązania osoby zajmującej eksponowane stanowisko publiczne (PEP-related third-party benefit) - ryzyko bardzo wysokie (jeśli istnieją dodatkowe przesłanki)
- Potencjalna korzyść majątkowa w zamian za wpływy polityczne (Suspected bribery / influence peddling) - ryzyko krytyczne
- Negatywne informacje medialne o uczestnikach transakcji, w połączeniu z tą transakcją (Adverse media – corruption) - ryzyko krytyczne
Oczywiście należy odróżnić "zwykłe" reguły transakcyjne, które mogą zadziałać automatycznie, od alertów wymagających dodatkowej wiedzy o stronach i celu płatności. Sam przelew na kwotę 100 000 USD nie daje jeszcze bankowi podstaw do stwierdzenia korupcji.
Różnica między bankiem "sponsora" a American Express
Bank prowadzący rachunek Detersa "widziałby" wychodzący przelew 100 000 USD do American Express, ale niekoniecznie wiedziałby, czyje zadłużenie jest spłacane. Jeśli dane odbiorcy końcowego byłyby ukryte pod numerem rachunku karty, system mógłby nie powiązać płatności z panią ambasadorową Guilfoyle. Przykładowy alert: Unusual large payment to credit card issuer, pod warunkiem że transakcja odbiegałaby od profilu klienta.
Z kolei American Express jako wystawca karty miałby znacznie lepszą możliwość wykrycia nieprawidłowości: zna posiadaczkę karty, jej historię spłat i może zestawić ją z informacjami o faktycznym nadawcy przelewu, jeżeli są dostępne w danych płatności.
Przykładowy alert: High-value third-party repayment inconsistent with cardholder profile, z eskalacją do scenariusza ryzyka korupcyjnego po ustaleniu szczegółów relacji między stronami.
Z punktu widzenia konstrukcji systemu AML większych możliwości wykrycia transakcji należałoby oczekiwać od wystawcy karty (AE) niż od banku domniemanego "sponsora". Nie można jednak stwierdzić, że istniejący system automatycznie wygenerowałby taki alert.
Status PEP jako czynnik ryzyka
Według amerykańskich regulacji (BSA/AML) pani Guilfoyle nie musiałaby automatycznie podlegać szczególnemu reżimowi PEP. Amerykańskie wytyczne odnoszą to pojęcie przede wszystkim do zagranicznych osób pełniących eksponowane funkcje publiczne. Co więcej, w lipcu 2025 r., kiedy miało dojść do rzekomej spłaty zadłużenia, Guilfoyle była dopiero kandydatką na ambasadora. Dlatego w lipcu 2025 r. automatyczny "alert korupcyjny" wcale nie byłby oczywisty. Dopiero po ujawnieniu korespondencji w październiku 2026 r. powstałyby mocne przesłanki do retrospektywnego przeanalizowania tej rzekomej płatności.
Czy należałoby złożyć zawiadomienie o transakcji podejrzanej (SAR)?
Tak, jeżeli bank lub American Express ustaliłyby wiarygodne przesłanki wskazujące, że spłata była elementem transakcji korupcyjnej. Amerykańska instytucja obowiązana instytucja ma obowiązek zgłaszać określone podejrzane transakcje o wartości co najmniej 5 000 USD, m.in. gdy istnieją uzasadnione podejrzenia wykorzystania jej do działalności przestępczej. Nie oznacza to jednak automatycznego obowiązku zablokowania środków. SAR, analiza AML oraz decyzja o odrzuceniu lub wstrzymaniu płatności to odrębne zagadnienia.
Co ciekawe, 8 października 2026 r. amerykański OCC ogłosił nałożenie na American Express National Bank 350 mln USD kary za nieprawidłowości w systemie BSA/AML.
Organ zarzucił bankowi między innymi niewystarczające uwzględnienie ryzyk związanych z kartami kredytowymi i obciążeniowymi oraz systemowe uchybienia w monitorowaniu i zgłaszaniu podejrzanej aktywności. Nie wskazano jednak żadnych informacji, które mogłyby wiązać tę karę z opisanym przypadkiem pani ambasadorowej Guilfoyle.
Podsumowanie.
W sprawnie działającym systemie monitoringu AML największe znaczenie miałaby reguła wykrywająca nietypowe spłaty zobowiązań klientów przez niepowiązane osoby trzecie, z możliwością wzbogacenia alertu o relacje polityczne, informacje medialne i podejrzenia korupcji. Ale tutaj ujawnia się zasadnicze ograniczenie każdego monitoringu transakcyjnego: system widzi przepływ pieniędzy, ale nie widzi szerszego kontekstu, czyli np. ekonomicznego sensu transakcji.
Można więc mieć system AML poprawnie rejestrujący przelew 100 000 USD, a jednocześnie całkowicie przeoczyć go jako potencjalną łapówkę.
Skontaktuj się z nami, aby dowiedzieć się więcej
złóż zapytanie za pomocą formularza